
ー新築建売 不動産屋のマメ知識ー
☑一戸建ての維持費(年間・将来)がどれくらいかかるか知りたい方
☑固定資産税や修繕費などのリアルな費用相場・内訳を把握したい方
☑将来の維持費をできるだけ抑えるポイントを知りたい方
☑一戸建てにかかる主な維持費の内訳と年間目安・生涯コスト
☑修繕が必要になる時期とメンテナンス費用の相場
☑戸建ての維持費を節約するための具体的なコツ・対策
大学卒業後、大手ハウスメーカーに住宅営業として勤務後、2019年に明和住宅へ転職。
大手ハウスメーカーと地元工務店双方を経験しているため、両側の目線での住宅提案が可能。土地も扱う明和住宅において、セミオーダー形式による注文住宅のコストカット提案等、地元工務店ならではの柔軟性を活かした営業活動を行う。
皆さんこんにちは。
明和住宅スタッフ営業担当の坂本です。
戸建て住宅を所有すると、住宅ローンの返済とは別に固定資産税・保険料・修繕費などの維持費が継続的に発生します。内容によっては、30年間で総額1,500万円を超える場合もあります。
維持費を十分に想定していないと、住み始めてから突然の出費に慌て、家計に大きな負担がかかる可能性があるため、事前に把握しておくことが大切です。
本記事では、戸建ての維持費の相場と内訳、維持費を効果的に抑える5つの方法を具体的にご紹介します。
|
【この記事で分かること】 |
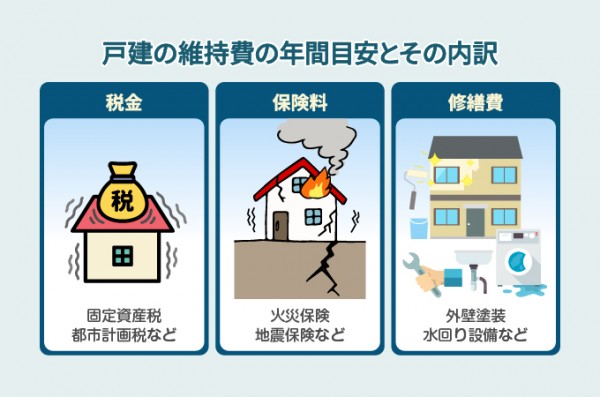
戸建ての維持費は、年間で約27万〜58万円(月々換算で2.3万〜4.8万円程度)が目安です。
内訳は主に「税金」「保険料」「修繕費」の3つで、物件の構造や立地、新築・中古などの条件によって金額に幅があります。また、毎月の「水道光熱費」は厳密には維持費に含まれませんが、戸建てを所有・居住する上で欠かせないランニングコストです。
本章では、これらを含めた戸建ての維持費の全体像を解説します。
| 内訳 | 年間の目安 | |
|---|---|---|
| 税金 | 固定資産税 | 約10万〜20万円 |
| 都市計画税 | 約2万〜5万円 | |
| 保険料 | 火災保険 | 約1万〜3万円 |
| 地震保険 | 約1万〜4万円 | |
| 修繕費 | 約13万〜26万円 | |
| 合計 | 約27万〜58万円 | |
戸建てを所有すると、毎年1月1日時点の所有者に対して「固定資産税」が課税されます。また、所有するエリアによっては「都市計画税」も発生します。
これらの税金は、住宅ローン完済後も所有している限り払い続ける必要がある費用です。税額は物件の評価額によって決まるため、あらかじめ仕組みを理解しておきましょう。
まずは、戸建ての維持費の一つである税金について解説します。
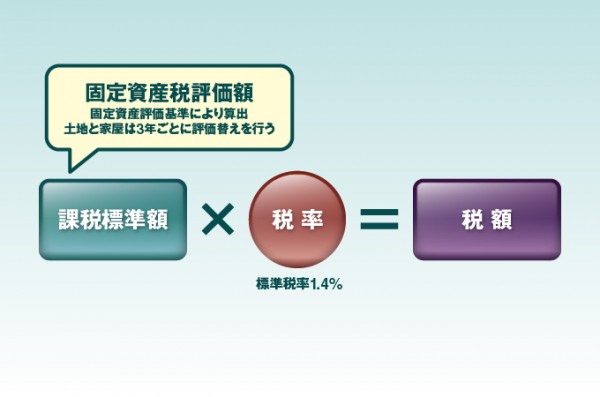
固定資産税とは毎年必ず課せられる税金であり、年間10万〜20万円が目安です。
計算式は「固定資産税評価額×1.4%(標準税率)」となります。
固定資産税評価額は「物件価格のおよそ7割」が目安です。例えば、1,800万円で購入した住宅の評価額は1,260万円前後となり、これに標準税率1.4%を掛けると、年間の固定資産税額はおよそ18万円と計算できます。
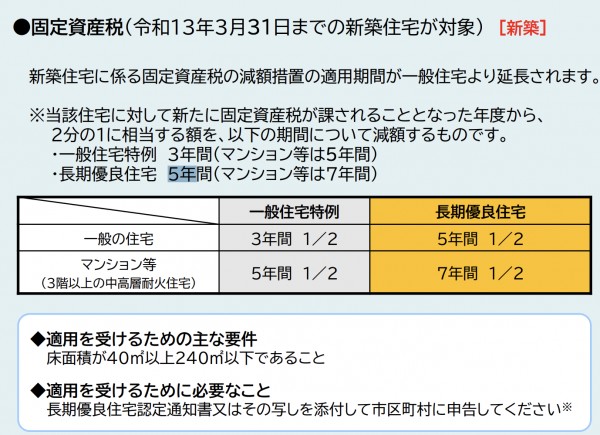
なお、新築の戸建て住宅の場合、所定の床面積要件などを満たすことで、建物部分の税額が3年間(長期優良住宅の場合は5年間)2分の1になる軽減措置が設けられています。ただし、適用期間が終わると税負担が本来の金額に戻る点は理解しておきましょう。
都市計画税は、原則として「市街化区域内」に家や土地を所有している場合のみ発生する税金であり、年間2万〜5万円が目安です。
計算式は「土地又は家屋の評価額×税率(0.3%以下)=税額」で、税率は市町村の条例によって決定されます。
市街化調整区域や都市計画区域外など、都市計画税が課税されない場合もあるため、購入予定地が対象エリアかどうかについては、事前に自治体へ確認しましょう。
| エリア | 課税 / 非課税 | 説明 |
|---|---|---|
| 市街化区域 | 課税 | すでに街になっている、または10年以内に街にする予定の場所。多くの住宅街が当てはまる |
| 市街化調整区域 | 原則非課税 | 市街化を抑制するために指定された区域で、原則として新たな建物の建設が制限される |
| 非線引き区域 | 原則非課税 | 都市計画区域内で、市街化区域と市街化調整区域に分けられていない区域 |
| 都市計画区域外 | 非課税 | 都市計画法による都市計画区域に指定されていないエリア。公共交通機関の利便性が限られる郊外や山林など |
戸建ての維持費として、火災や自然災害など、万が一の事態からマイホームを守るための「損害保険料」も必須の項目です。
戸建ての保険料は主に「火災保険」と「地震保険」の2種類で、建物の構造や補償内容によって金額が変動します。それぞれの保険料の特徴を見ていきましょう。
火災保険は、火災・落雷・風災・水災などによる被害を補償する保険で、保険料は年間1万〜3万円が目安です。建物の構造(木造や鉄骨造など)や、水災補償を付帯するかどうかで保険料が大きく変動します。
なお、火災保険の保険期間は最長5年です。従来は最長10年でしたが、2022年10月の制度改正で短縮されました。長期契約を一括払いにすることで、年払いに比べて総支払額を安く抑えられるため、補償内容とあわせて慎重に検討しましょう。
地震保険は、地震や津波、火山噴火による火災や倒壊に備えるための保険で、戸建ての場合の保険料の目安は、年間1万〜4万円程度です。
なお、地震が原因の火災や損害は、一般的な火災保険だけでは補償対象外となるため、万が一に備えるには地震保険への加入が必要です。
地震保険は火災保険とセットで加入する仕組みとなっており、期間は最長5年です。補償額は火災保険の30〜50%で設定可能で、上限は建物5,000万円、家財1,000万円と定められています。
また、耐震等級や建物の耐震性能に応じて、保険料が最大50%割引される制度もあります。地震保険は国と民間保険会社が共同で運営している制度のため、基本的な補償内容や保険料率は、どの保険会社で加入しても大きな差がない点も特徴です。
戸建ての維持費には、建物の老朽化に伴う外壁や屋根、水回り設備のメンテナンス費用などの修繕費も含まれます。
築10年を過ぎると数十万円規模の出費が発生しやすいため、将来の修繕に備え、月々1.1万〜2.2万円(年間約13万〜26万円、30年間で約400万〜800万円)程度を積み立てておくのが理想的です。
主な修繕箇所とメンテナンスの頻度、費用相場は以下の通りです。
| 修繕箇所 | メンテナンス頻度 | 費用相場 |
|---|---|---|
| 外壁塗装 | 10〜15年 | 100万〜150万円 |
| 屋根修理・塗装 | 10〜20年 | 50万〜120万円 |
| 水回り設備 | 15〜25年 | 100万〜200万円 |
| フローリング | 10〜15年 | 15万〜30万円 |
| 防蟻(シロアリ) | 5年ごと | 10万〜30万円 |
| 給湯器の交換 | 10〜15年 | 15万〜40万円 |
毎月の電気・ガス・水道などの水道光熱費も、戸建ての維持費に欠かせないランニングコストです。戸建てはマンションに比べて部屋数が多く、外気に面する壁や窓が多いことから、冷暖房効率が下がりやすく、光熱費が高くなりやすい傾向があります。
統計局の家計調査によると、2025年の2人以上世帯の光熱費・水道代は、月約2万〜3万円が目安となっています。
| 電気代 | ガス代 | 他の光熱 | 上下水道料 | 光熱費・水道料の合計 | |
|---|---|---|---|---|---|
| 春 (3〜5月) |
14,528円 | 6,386円 | 1,480円 | 4,960円 | 27,354円 |
| 夏 (6〜8月) |
11,403円 | 4,021円 | 305円 | 5,112円 | 20,841円 |
| 秋 (9〜11月) |
12,625円 | 3,145円 | 760円 | 4,970円 | 21,501円 |
| 冬 (12〜2月) |
14,318円 | 5,978円 | 2,963円 | 5,225円 | 28,483円 |
参照:総務省統計局「家計調査 家計収支編 二人以上の世帯」
戸建ての維持費は、家を建てる前の「素材や設備の選び方」と、住み始めてからの「日々のメンテナンス」によって抑えることが可能です。初期段階で耐久性の高い部材を選び、入居後はこまめな点検や清掃を継続することで、将来の大きな修繕費を未然に防げます。
ここからは、戸建ての維持費を抑えるための具体的な方法を解説します。
戸建ての将来の修繕費を抑えるためには、初期費用だけで判断せず、耐久性の高い素材を選ぶことが重要です。多少コストが高くても、メンテナンス頻度の少ない素材を採用することで、長期的な維持費の削減につながります。
特に、外壁は雨風や紫外線にさらされる部分であるため、素材次第で将来のメンテナンス費用に数百万円の差が生じることもあります。耐用年数や費用を総合的に比較したうえで、長期的な視点で選ぶことが大切です。
主な外装材の耐用年数や費用相場、メンテナンス頻度は以下の通りですので、参考にしてみてください。
| 素材 | 耐用年数 | メンテナンス頻度 | 費用相場(㎡単位) |
|---|---|---|---|
| 窯業系サイディング | 約40年 | 7〜8年 | 4,000〜6,000円 |
| 金属系サイディング | 約40年 | 10〜15年 | 5,000〜7,000円 |
| 樹脂系サイディング | 25〜40年 | 10〜15年 | 7,000〜10,000円 |
| モルタル | 30年 | 10年 | 4,000円〜 |
| タイル | 30〜50年 | 10年 | 9,000円〜 |
| ALC | 40年 | 10〜15年 | 6,000円〜 |
高断熱・高気密な省エネ性能に優れた家を建てることで、冷暖房効率が上がり、毎月の光熱費を下げることが可能です。代表的な省エネ住宅として、1年間で消費エネルギー量を実質ゼロ以下にすることを目指す「ZEH(ネット・ゼロ・エネルギー・ハウス)」や、省エネ基準を満たす「省エネ基準適合住宅」が挙げられます。
国土交通省の試算によると、東京都などの6地域で省エネ基準の住宅と比較した場合、ZEH水準の住宅は、年間約46,000円の光熱費を削減できるとされています。
戸建てで「長期優良住宅」の認定を取得した場合、税制面で大きな恩恵を受けられます。具体的には、固定資産税の減額措置の適用期間が、通常3年のところ5年に延長されます。
また、住宅ローン減税においても、一般住宅に比べて借入限度額が引き上げられるため、毎年の最大控除額が大きくなる点もメリットといえるでしょう。
家を建てる段階から、将来を見据えて住宅性能の高いプランを選択することが、税金や光熱費を含めた維持費を抑えるための対策です。認定取得には一定の基準が必要がありますが、長期的な視点で見ればコスト削減につながるでしょう。
戸建ての維持費を抑えるためには、日頃からこまめに点検やお手入れを行い、設備や建物を良好な状態に保つことが重要です。
小さな不具合の段階で対応することで、大規模な修繕や思わぬトラブルを未然に防ぐことにつながります。
例えば、換気扇のフィルター清掃や、雨どいに溜まった落ち葉の掃除などの日々のメンテナンスの積み重ねが、長期的には修繕費の大きな削減に直結します。汚れや不具合を放置すると、建材の腐食や故障を招き、結果として高額な修理費用が発生するケースも少なくありません。
また、自分でできる簡単な修繕と、専門知識が必要でプロに任せるべき作業をしっかり見極めることも大切です。適切なタイミングと方法で対応することで、戸建てを長く快適に維持しながら、将来的な維持費の負担軽減にもつながります。
戸建ての維持費削減の方法として、火災保険や地震保険の契約内容を定期的に見直すことも挙げられます。
補償内容や契約条件を見直すことで、毎月・毎年発生する固定費の負担軽減につながるでしょう。
実際に、複数社から見積もりを取り直すことで、同程度の補償内容でも年間1万〜2万円安くなることがあります。例えば、水害リスクの低い高台エリアであるにもかかわらず水災補償を付帯しているなど、現在の住環境に対して過剰な補償内容になっていないか確認しましょう。
見直しの際は、まず戸建てに必要な補償範囲を整理し、必要以上に手厚い部分を調整することがポイントです。そのうえで、見積もりサービスなどを活用して複数社を比較し、長期契約割引などを含めて検討すると、維持費の削減効果を高めやすくなります。
居住地域や住宅の特性に合わせて補償を取捨選択し、無駄な支払いを賢く減らしましょう。
戸建ての維持費について、「具体的に総額いくら準備すべきか」「マンションと比較してどちらの負担が重いのか」という点は、多くの方が気になるポイントではないでしょうか。
本章では、将来の資金計画に役立つ戸建ての維持費のシミュレーションと、マンションとの維持費構造の違いについてお答えします。
戸建てを30年間所有した場合の維持費の総額は、1,500万〜1,700万円程度です。
前提条件
修繕費は年20万円をベースに算出していますが、築10年目以降は外装の塗装や屋根の補修、水回り設備の交換といった大規模なメンテナンスが必要になり、10年ごとに数百万円規模のまとまった費用が発生する傾向があります。
これら将来の大型出費を事前にシミュレーションし、計画的に備えておくことが、長く安心して住み続けるためのポイントです。
戸建ての維持費シミュレーション(30年間)
| 時期 | 毎年の維持費 | 主な大型出費 | 10年間の合計目安 | 累計目安 |
|---|---|---|---|---|
| 1〜10年目 | 約37万円/年 | 防蟻処理(5年ごと・約15万円) | 約385万円 | 約385万円 |
| 10〜20年目 | 約37万円/年 | 外壁塗装・屋根修理・給湯器交換(計約200万円) | 約570万円 | 約955万円 |
| 20〜30年目 | 約37万円/年 | 水回り設備・外壁塗装2回目(計約350万円) | 約720万円 | 約1,675万円 |
| 30年目以降 | 約37万円/年 | 大規模修繕・建替え検討 | ー | ー |
※毎年の維持費には、固定資産税・都市計画税・火災保険料・地震保険料・修繕費積立を含みます。なお、光熱費は含まれていません。
※大型出費は、「修繕費」の一覧における数値をもとに算出しています。実際の費用は施工時期や建物の状態、依頼する業者などによって変動するため、あくまで目安としてご参照ください。
30年以上の長期的な視点で見ると、一般的に戸建てよりもマンションの方が、維持費が高くなる傾向があります。
戸建ての場合、修繕のタイミングや内容を自分自身の判断でコントロールできるため、家計の状況に合わせた調整が可能です。一方、マンションは管理費や修繕積立金、駐車場代などが毎月固定で発生し、住み続ける限り支払い義務が生じます。
また、築年数の経過とともに修繕積立金は段階的に値上がりするケースが多いため、結果として、戸建ての方が総合的な金額が安く済むことが多いのが実情です。
戸建ての維持費は年間約27万〜58万円が目安であり、30年間の総額は約1,500万〜1,700万円が想定されます。ただし、今後の社会情勢や物価上昇により変動する可能性はあります。
維持費の内訳の中心は「固定資産税・都市計画税」「火災・地震保険料」「修繕費」の3項目で、特に築10年以降は、外壁塗装や設備交換などの大きな出費が発生しやすい傾向です。
戸建ての維持費は、耐久性の高い外装材の採用や、省エネ性能の高い住宅を選ぶなどの対策を組み合わせることで、数百万円単位のコストカットも可能です。
静岡市で戸建ての新築・建売をご検討中なら、地元で40年以上の実績を誇る「明和住宅」にお任せください。
当社の「イノスの家」は標準仕様で長期優良住宅の基準をクリアしており、税制優遇を受けられるだけでなく、将来の維持費削減につながる家づくりを実現します。
震度6強〜7でも倒壊しない耐震性能のほか、最新基準の断熱性、100年相当の耐久性を備えた構造躯体により、世代を超えて安心して住み継げる住まいを提供いたします。維持費を抑えた賢い住まい選びは、ぜひ明和住宅へお気軽にご相談ください。
などなど、そういったご質問もお気軽にお問い合わせください。
→葵区の新築住宅を見る
→駿河区の新築住宅を見る
→清水区の新築住宅を見る
物件の無料相談はこちら →
住宅購入は生涯に一度の大きな決断なので、充分なリサーチと慎重な検討が大切です!
引き続き、家づくりをお楽しみください。
建売・土地探しの相談もお気軽にご連絡ください♪
年間約25棟の住宅建築を行う明和住宅は「究極に住みやすい家」を目指しています!ローンや資金の心配、理想の家を建てるノウハウがなく不安等のお悩みをお持ちの方に、適切な家づくりのノウハウを持つ専門家がお待ちしております!まずはお気軽にご相談ください。
静岡の建売住宅なら明和住宅!
9:00 ~ 17:00 不定休


