
ー新築建売 不動産屋のマメ知識ー
☑頭金なしで家は買えるのか不安な方
☑頭金なしで後悔しないための資金計画と秘訣を知りたい方
☑頭金なしのメリット・デメリットや諸費用、後悔しないポイントを解説
☑頭金なしで家を買う際の諸費用と返済シミュレーション
大学卒業後、大手ハウスメーカーに住宅営業として勤務後、2019年に明和住宅へ転職。
大手ハウスメーカーと地元工務店双方を経験しているため、両側の目線での住宅提案が可能。土地も扱う明和住宅において、セミオーダー形式による注文住宅のコストカット提案等、地元工務店ならではの柔軟性を活かした営業活動を行う。
皆さんこんにちは。
明和住宅スタッフ営業担当の坂本です。
「頭金なしで家を買えるの?」と不安に思う方は少なくありません。実際のところ、住宅ローンを活用すれば頭金なしでも購入は十分可能です。ただし、メリットだけでなく注意点もあるため、無理のない資金計画が欠かせません。
本記事では、頭金なしで家を買うメリット・デメリットと諸費用、後悔しないためのポイントを分かりやすく解説します。
|
【この記事で分かること】 |
住宅ローンを活用すれば頭金なしで家を買えますが、完全に「自己資金ゼロ」ではありません。
諸費用や手付金、引越し代、家具家電代などは原則現金が必要です。
手付金以外は諸費用ローンで賄える場合もありますが、借入額が増える分、審査や金利条件に影響する可能性があります。
住宅ローンの仕組みを理解し慎重に検討しましょう。
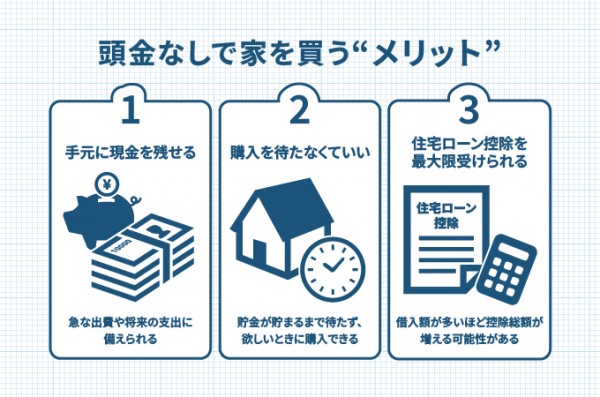
頭金なしで家を買うメリットは、まとまった現金を用意する前に住宅の購入を検討できることです。
手元に資金を残して急な出費に備えつつ、貯蓄を待たずに理想の物件を逃さず購入できる点が魅力です。
また、借入残高が多い分、住宅ローン控除の恩恵を最大限に受けられる可能性もあり、資金を有効活用できる側面もあります。
ここでは、頭金なしで家を買う3つのメリットを詳しく見ていきましょう。
頭金なしで家を買うメリットは、手元に現金を残せることです。貯蓄を生活費や教育費、出産費、車の買い替えなどの将来の支出に備えて確保できます。
住宅購入後はローン返済だけでなく、固定資産税や修繕費、家具家電の購入費などさまざまな出費が続くため、現金を使い切らないのは合理的です。
また、将来変動金利が上昇した際、手元に資金があれば繰り上げ返済を行い、支払利息を軽減する柔軟な対応も可能になります。
頭金を貯めるために数年待つよりも、欲しいと思ったタイミングで早期に住宅を購入できることも利点です。
購入を待機する期間中に発生し続ける家賃を支払わずに済むため、住居費を効率的に資産形成へ回せます。
また、将来の金利上昇や物件価格の高騰リスクを考えると、今買うことが必ずしも不利とは限りません。早く返済を始めれば、定年退職前など若いうちに完済しやすくなり、老後の資金計画も立てやすくなるでしょう。
年年末のローン残高の0.7%を所得税から控除できる「住宅ローン減税」では、頭金を入れず借入額を増やすことで、控除総額が増える可能性があります。
ただし、控除額には上限があり、納税額を超えた還付は受けられない点に注意が必要です。自身の年収に見合った借入額であれば、この制度の恩恵を最大限に活用できます。
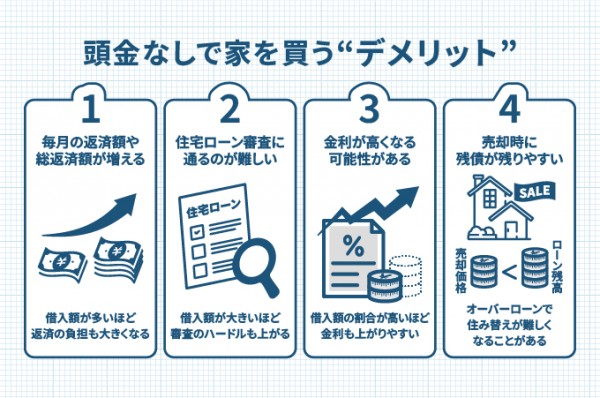
頭金なしで家を買う注意点は、借入額が大きくなることです。フルローンを利用する場合、借入総額が増える分、毎月の返済額や最終的な利息負担が重くなります。
また、審査の厳格化や売却時のリスクなど、慎重に検討すべき点も少なくありません。
頭金を入れずに住宅を購入すると、物件価格の全額を借り入れることになります。借入額が大きくなる分、毎月の返済額が増えるだけでなく、利息の対象となる元金も多いため、最終的な総返済額も大きく膨らみます。
頭金の有無により、返済期間全体で数十万円から数百万円の差が生じることもあるため、慎重な検討が不可欠です。
頭金なしのローンは借入額が大きいことから、金融機関から貸し倒れリスクが高いと判断される傾向があります。
そのため、審査では年収や勤続年数、信用情報などがより慎重にチェックされます。
借入額が物件価格に対して大きくなるほど審査のハードルは上がりやすいため、自身の年収や返済能力に見合った無理のない計画を立てることが重要です。
金融機関によっては、物件価格に対する借入額の割合(融資率)が高くなるほど、金利を高く設定するケースがあります。
頭金なしで100%を借り入れると、頭金を入れた場合より高い金利が適用されやすいです。
例えば、「フラット35」では融資率が9割以下か9割超かによって、以下のように金利が異なります。
| 融資率 | 金利の範囲 | 最も多い金利 |
| 9割以下 | 年3.210%~年5.480% | 年3.210% |
| 9割超 | 年3.320%~年5.590% | 年3.320% |
※借入期間:21年以上35年以下
※2026年6月時点
※参照:住宅金融支援機構 フラット35
1割の頭金があれば、金利が年0.1%ほど安くなる可能性があります。わずかな差でも、長期返済では総支払額に大きな差が出るため注意が必要です。
住宅は購入直後から価値が下がるのが一般的で、返済序盤はローン残高の減りも緩やかです。
そのため、頭金なしで家を買った場合、購入後数年は「売却価格よりローン残高が多い」オーバーローン状態に陥りやすくなります。
この場合、転勤や離婚で家を手放したくても売却代金だけで完済できず、不足分を自己資金で補わなければなりません。
不測の事態に際し、住み替えなどのライフプラン変更が難しくなるリスクがある点には十分な注意が必要です。
「頭金なし」とは、あくまで物件価格の100%をローンで借りるという意味です。購入時はこれとは別に、税金や手数料などの諸費用が物件価格の5〜10%程度かかります。
例えば、5,000万円の家なら約250〜500万円が必要です。諸費用は原則現金払いですが、諸費用ローンで対応できる場合もあります。
ここでは住宅購入にかかる諸費用を、購入前、物件購入時、ローン契約時の3つの段階に分けて具体的にご紹介します。
| タイミング | 諸費用の項目 | 概要 | 金額の目安 |
|---|---|---|---|
| 購入前 | 印紙税(売買契約書) | 物件の売買契約書に貼付する印紙代(税金)。契約金額に応じて税額が変動。 | 5,000円~6万円程度 ※軽減措置適用 |
| 購入時 | 仲介手数料 | 不動産仲介会社を通して購入する場合に支払う成功報酬。 | 物件価格(税別)の3%+6万円+消費税が上限 |
| 表題登記費用 | 新築物件を購入した際、建物の大きさと構造を明らかにするために最初に行う登記費用(土地家屋調査士への報酬)。 | 8万~12万円程度 | |
| 所有権移転登記費用 | 土地や建物の所有権を自分に移転・保存するための登記費用(登録免許税+司法書士への報酬) | 20万~50万円程度 (物件の固定資産税評価額による) |
|
| 不動産取得税 | 土地や建物を取り得した際にかかる地方税。軽減措置が適用されれば0円になるケースもある。不動産の価格(課税標準額)×税率=税額 | 固定資産税評価額×3% | |
| 固定資産税・都市計画税 | 年間の税額を、引渡日を基準として売主と買主で日割り精算して支払う。 | 固定資産税評価額×固定資産税1.4% 固定資産税評価額×都市計画税0.3% |
|
| ローン利用時 | ローン手数料・保証料 | 金融機関に支払う事務手数料や、保証会社に支払う保証料。 | 借入額×2.2% ※定率型の場合 |
| 抵当権登記費用 | 金融機関が物件に担保(抵当権)を設定するための登記費用(登録免許税+司法書士への報酬)。 | 借入額の0.1%+報酬4万円 ※軽減措置適用 |
|
| 印紙税(ローン契約書) | 金融機関と交わす「金銭消費貸借契約書」に貼付する印紙代。(※電子契約の場合は不要) | 2,000円~6万円 | |
| 火災保険料・地震保険料 | 火災保険およびセットで加入する地震保険の保険料 ※火災保険は加入義務あり |
10万~40万円程度 ※5年一括払い |
建売住宅の諸費用の詳細や諸費用を抑える方法は、こちらの記事をご参照ください。
➡建売住宅購入時の諸費用はいくらかかる?内訳やシミュレーションを解説【参照コラム】
「頭金なしで今すぐ購入する場合」と「5年で500万貯め、月10万の家賃を払いながら待つ場合」では、総支払額や毎月の返済負担にどの程度の差が生じるのでしょうか。ここでは、物件価格5,000万円、35年返済を前提にシミュレーションを行います。
今すぐ購入するケースでは、金利2.820%で5,000万円をフルローンで借り入れます。
一方、5年後に購入するケースでは、頭金500万円を用意し、残りの4,500万円を金利2.710%で借り入れる条件で比較します。
|
■計算前提
|
| 比較項目 | 今すぐ頭金ゼロで購入 | 5年賃貸後、頭金500万円で購入 | 差額 |
|---|---|---|---|
| 購入までの家賃 | 0円 | 600万円 | 600万円 増 |
| 頭金 | 0円 | 500万円 | 500万円 増 |
| 借入額 | 5,000万円 | 4,500万円 | 500万円 減 |
| 適用金利 | 年 2.820% | 年 2.710% | 年 0.110% 低い |
| 毎月返済額 | 約 18万7,438円 | 約 16万5,982円 | 約 2万1,456円 減 |
| 住宅ローン返済総額 | 約 7,872万3,815円 | 約 6,971万2,574円 | 約 901万1,241円 減 |
| 利息総額 | 約 2,872万3,815円 | 約 2,471万2,574円 | 約 401万1,241円 減 |
| 家賃+頭金+ローン返済総額 | 約 7,872万3,815円 | 約 8,071万2,574円 | 約 198万8,759円 増 |
5年間かけて500万円の頭金を準備してから購入した場合、住宅ローンの返済総額だけを比較すると、頭金なしで今すぐ購入するケースよりも「約901万円」安くなります。
しかし、その5年間に支払う「家賃600万円」と「頭金500万円」を含めて総額で比較すると、実は今すぐ購入した方が約200万円負担を抑えられる計算です。
もちろん、将来の金利や物件価格の変動によって結果は変わりますが、条件が大きく変わらない場合は、家賃を支払いながら頭金を貯めるよりも、早い段階で住宅ローンの返済を始めた方が、経済的メリットが大きくなるケースもあります。
頭金なしでの住宅購入は魅力的ですが、計画性が不十分だと将来の家計を圧迫するリスクがあります。
後悔しないためには、単に「借りられる額」ではなく「無理なく返せる額」を見極め、万が一に備えた資金管理を行うことが不可欠です。
ここからは、安定した生活を維持しながら理想の住まいを手に入れるためのポイントを解説します。
頭金なしでも、諸費用は現金で用意するのが一般的です。物件価格の5%〜10%程度は、最低限現金で必要になります。
なお、諸費用までローンに組み込む「オーバーローン」に対応している金融機関もあるものの、毎月の返済額や総返済額も大きくなり、金利負担も増加する傾向があります。
手元資金をすべて使い切ってしまうと、引っ越し費用や家具の購入、突発的な出費に対応できません。最低限の諸費用と当面の生活資金はしっかり残しておくよう慎重に計画を立てましょう。
住宅ローンの返済比率(年間のローン返済額÷手取り年収×100)が高くなると、家計を圧迫します。
一般的な審査基準は30~35%以下ですが、無理のない目安は手取り収入の20~25%です。借入可能額ではなく「返せる額」で計画を立てましょう。
また、固定資産税や修繕費、教育費などの支出も重なります。将来、夫婦のいずれかが働けなくなった場合や、変動金利が上昇した際のリスクも踏まえ、厳しい条件でのシミュレーションが不可欠です。あらゆるライフイベントを想定し、ゆとりある返済計画を立てて後悔を防ぎましょう。
頭金なしでの購入は資金計画が複雑なため、早めに住宅会社へ相談しましょう。住宅会社は提携ローンの情報や実績が豊富で、収入に合った予算設定のアドバイスを受けられます。
物件探しと並行して進めることで、予算とのミスマッチも防げます。
ただし、住宅会社の担当者によっては成績が欲しいがために多少無理な資金計画でも「大丈夫ですよ」と言われる場合もあります。少しでも不安があればお金のプロ(FPなど)に相談するのが最も安心です。自身の状況に最適な計画を練りましょう。
頭金なしでも、住宅ローンを活用すればマイホームの購入は十分に実現可能です。手元資金を残したまま購入できることや、希望の物件を逃さず早いタイミングで購入できることは大きなメリットといえます。
一方で、借入額が増えることで総返済額や金利負担が大きくなり、将来的な売却時の残債リスクが高まる点には注意が必要です。
だからこそ、諸費用分の現金を確保し、返済負担率を無理のない範囲に抑えたうえで、信頼できる住宅会社に早めに相談することが、後悔しない家づくりのポイントです。頭金の有無にとらわれすぎず、自分にとって最適なタイミングと予算を見極めましょう。
地元静岡で40年の実績を持つ明和住宅では、豊富な購入事例とネットワークを活かし、頭金なしでのご購入相談にも対応しています。
お客様の収入や希望に合わせて無理のない予算をご提案します。
家探しでお悩みの方は、ぜひ一度お気軽に明和住宅へご相談ください。
などなど、そういったご質問もお気軽にお問い合わせください。
→葵区の新築住宅を見る
→駿河区の新築住宅を見る
→清水区の新築住宅を見る
物件の無料相談はこちら →
住宅購入は生涯に一度の大きな決断なので、充分なリサーチと慎重な検討が大切です!
引き続き、家づくりをお楽しみください。
建売・土地探しの相談もお気軽にご連絡ください♪
年間約25棟の住宅建築を行う明和住宅は「究極に住みやすい家」を目指しています!ローンや資金の心配、理想の家を建てるノウハウがなく不安等のお悩みをお持ちの方に、適切な家づくりのノウハウを持つ専門家がお待ちしております!まずはお気軽にご相談ください。
静岡の建売住宅なら明和住宅!
9:00 ~ 17:00 不定休


